
Планы производства постоянно срываются, себестоимость считается некорректно, сроки поставок переносятся. Подразделения обвиняют друг друга в некорректном вводе данных. Никто не понимает истинных причин хаоса и не знает, как распутать этот клубок.
Предприятие понимает, что текущие процессы устарели и нужны изменения. Однако при попытке рассчитать стоимость внедрения получается неподъемная сумма. Защитить такой бюджет невозможно, а «костыли» уже не спасают ситуацию.
Внедрение стартовало, но на этапе моделирования застопорилось. Команды тянут одеяло на себя, формируя противоречивые требования. Бюджет раздувается, сроки переносятся, руководство теряет доверие к ИТ-службе, интегратор и заказчик вязнут в согласованиях.
Миллионы рублей освоены, но для бизнеса ничего глобально не изменилось. Операционные затраты не снизились, показатели не выросли. Более того, появились новые трудозатраты на администрирование системы, а пользователи продолжают вести реальный учет в теневых Excel-таблицах.
Регламенты и локальные KPI заставляют подразделения защищать собственные интересы, а не работать на общий результат. Решение начинается с формирования общей картины у всех участников — от собственника до ключевого пользователя. Мы переходим из плоскости противостояния в плоскость движения к общей цели.
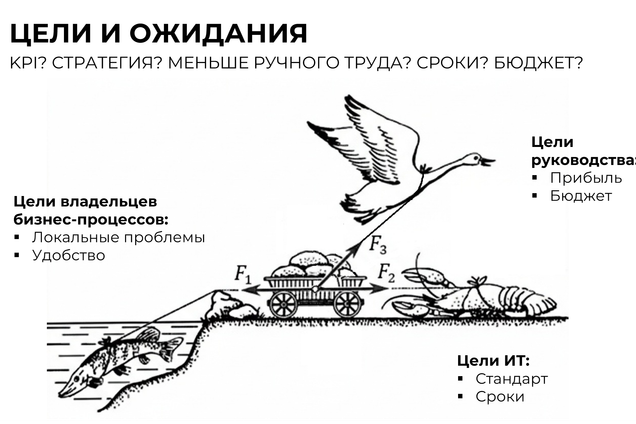
Цели вашего бизнеса закладываются в дерево сбалансированных показателей BSC и KPI внутри ERP, что обеспечивает их достижение еще внедрения системы. Департаменты выстраивают "общий язык" на основе цифр из системы.
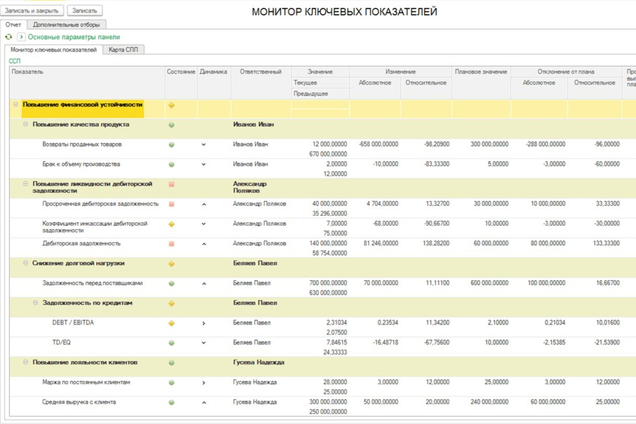
Цель: сформировать систему, на основе которой мы можем договариваться.
Собираем единую рабочую группу по всем департаментам: руководитель и ключевой пользователь (обычно, самый инициативный сотрудник). Рисуем основной сквозной процесс организации как трубопровод (например, от заказа, до получения денег). Каждый участок трубы – это отдельный департамент (например, продажи, закупки, склад, производство, наладка и т.д.). Обычно, таких шагов процесса не более 10 (это бизнес-процессы 1го уровня). Такой рисунок показывает ради чего существует организация, визуализирует и фиксирует первую договоренность.
В компании может быть несколько бизнес-образующих сквозных потоков, обычно, их не более трёх. Например:
· продажа покупной продукции через собственную торговую сеть;
· выпуск и продажа собственной продукции;
· оказание услуг.
Если собрать рабочую группу не удаётся или процесс не укладывается в 10 шагов — это сигнал о серьёзных управленческих проблемах. Но решаемых.
Поток ценности нужно измерять, но важно договориться, что все одинаково понимают метрики. Денежное выражение очевидно финансисту, но остальные быстро потеряют к нему интерес, поэтому лучше использовать самые простые нефинансовые показатели.
Рекомендуем треугольник с минимально достаточным набором показателей:
«Скорость — Качество — Стоимость».
Влияя на один – нужно учитывать два других.
Например, для предприятия, производящего сложные изделия под заказ клиента, основными показателями могут быть:
- Среднее выполнение заказа основной группы в днях (Скорость).
- Удовлетворённость клиента (Качество).
- Маржинальность в процентах (Стоимость).
Отдельно по каждому шагу (бизнес-процессу 1го уровня) проводим встречи с владельцами и ключевыми пользователями этого участка. Каждый шаг демонстрируется «от и до» в тестовой системе. Нужно показать как всё работает в реальности, а не «как должно быть». Выявляются «теневые шаги» — когда данные берутся из личных Excel-файлов, писем, звонков, а не из системы. Все шаги (включая теневые) заносятся в таблицу (так формируется список реальных бизнес-процессов 2го уровня).
Если демонстрируется «идеальная картина», предлагается полная автоматизация, обычно после этой фразы можно получить реальную информацию о происходящем.
Выстраиваем логику «внутренний заказчик — внутренний поставщик»: каждый процесс-клиент выдвигает требования к процессу-поставщику.
Проходим абсолютно весь сценарий сквозного процесса в тестовой системе (включая «теневые» шаги). Присутствуют все представители департаментов одновременно.
Происходит выявление стыков между шагами процесса на основе требований "внутренних заказчиков» к «внутренним поставщикам» Именно здесь всплывают проблемы, которые ни один отдел не может решить самостоятельно: продажи передают неполные данные в закупки, закупки не видят актуальных остатков склада, производство получает план, который уже трижды пересогласован.
На этом этапе мы исключаем из обсуждения эмоции и субъективные оценки. Любой конфликт интересов — например, когда продажам нужна гибкость, а финансам жесткий контроль — фильтруется через призму метрик из Шага 2. Вместо бесконечных споров о том, чей процесс важнее, команда получает объективный арбитраж на основе триады «Скорость — Качество — Стоимость».
Результат — единая согласованная таблица бизнес-процессов 2го уровня и их требований, где каждый шаг классифицирован и привязан к метрике.
Всё, что нашли на шагах 1–4, превращается в управленческий документ. Проблемы делим на три блока:
· быстрые победы (организационные изменения);
· доработка текущей системы,
· требования к новой ERP.
Каждое требование оцениваем по матрице «влияние на метрики × стоимость реализации». Формируем план быстрых побед со сроками и ответственными. Считаем экономический эффект.
Далеко не всегда решением становится автоматизация или внедрение новой ERP-системы — иногда достаточно организационных изменений и точечных доработок текущей системы. Но если автоматизация нужна — теперь вы точно знаете зачем, сколько и что получите взамен.
Главная ценность процессного подхода — не в системе, а в том, что команда учится договариваться. Когда требования к ИТ-ландшафту оцениваются через общую метрику, исчезают конфликты, поиск виноватых и бесконечные согласования. Сначала порядок в сквозном процессе, потом — автоматизация. В обратной последовательности вы рискуете получить дорогую систему, в которой никто не работает.
Если узнали себя в одном из сценариев — не ждите, пока проблема станет критической. Обсудить применимость методики к вашей компании можно в рамках первичной консультации — разберём ситуацию и определим, где лежат ваши «быстрые победы».


Чтобы получить индивидуальную консультацию и предварительную оценку стоимости подходящей вам услуги, заполните, пожалуйста, форму запроса ниже. Это поможет нам сфокусировать ваши потребности и более точно определить объем работ.